Der Traum vom Eigenheim braucht eine solide Finanzierung. Worauf es bei der Hausfinanzierung in Bremen ankommt – von Eigenkapital über Kaufnebenkosten bis zum Angebotsvergleich.

Eine tragfähige Hausfinanzierung beginnt mit einem realistischen Haushaltsbudget. Neben dem Kaufpreis müssen auch Eigenkapital, Kaufnebenkosten, monatliche Lebenshaltungskosten, finanzielle Reserven, Zinsbindung und Tilgung berücksichtigt werden. Wer diese Faktoren frühzeitig einordnet und unterschiedliche Finanzierungsangebote vergleicht, schafft eine verlässliche Grundlage für den Immobilienkauf.
Ob eine charmante Eigentumswohnung in der Neustadt, eine Doppelhaushälfte in Borgfeld oder ein gemütliches Einfamilienhaus in Bremen-Nord: Viele Immobilienwünsche in Bremen und umzu haben eines gemeinsam. Für ihre Verwirklichung ist in der Regel eine Hausfinanzierung erforderlich.
Da eine Bau- oder Immobilienfinanzierung meist über viele Jahre läuft, ist eine sorgfältige Planung unerlässlich. Finanzierungsvermittler wie die Experten der Burak Dilek Immobilien und Finanzen GmbH können dabei helfen, die finanzielle Ausgangslage einzuordnen, Konditionen verschiedener Banken zu vergleichen und ein Darlehen auszuwählen, das zum jeweiligen Vorhaben passt.
Hausfinanzierung Schritt für Schritt planen
Zu wenig Eigenkapital, eine zu kurze Zinsbindung oder unterschätzte Lebenshaltungskosten können die langfristige Tragfähigkeit einer Hausfinanzierung gefährden. Burak Dilek, Baufinanzierungsberater und Geschäftsführer der Burak Dilek Immobilien und Finanzen GmbH aus Bremen, warnt: „Die Kosten für Bau- und Immobilienfinanzierungen können mehrere Tausend Euro betragen und im schlimmsten Fall den Traum vom Eigenheim platzen lassen. Deshalb sollten angehende Häuslebauer und Hauskäufer sich ausreichend Zeit nehmen und sich von Fachleuten gut beraten lassen.“
Bei einer Hausfinanzierung in Bremen und Umgebung sollten Kauf- und Bauinteressierte daher mehrere Faktoren gemeinsam betrachten. Dazu gehören das verfügbare Haushaltsbudget, das Eigenkapital, die Kaufnebenkosten, die monatliche Kreditrate und die Konditionen des Darlehens.
Wie viel Haus kann man finanzieren?
Am Anfang einer Hausfinanzierung steht ein ehrlicher Kassensturz. Nur mit einer vollständigen Übersicht über Einnahmen und Ausgaben lässt sich ermitteln, welche monatliche Kreditrate dauerhaft tragbar ist.
Neben sämtlichen Einkommensquellen müssen Hauskäufer oder Bauherren deshalb auch alle regelmäßigen Ausgaben berücksichtigen. Dazu gehören unter anderem:
- Versicherungen
- Beiträge zur Altersvorsorge
- Fahrtkosten
- Mobilfunkverträge
- Streaming-Abonnements
- regelmäßige Haushaltsausgaben
- jährlich oder halbjährlich anfallende Zahlungen
Auch sollten sie finanzielle Reserven für unerwartete Belastungen einplanen. Dazu können beispielsweise Autoreparaturen, höhere Energiekosten oder zeitweilige Verdienstausfälle gehören.
„Die Summe für Zins und Tilgung sollte 40 Prozent des Haushaltsnettoeinkommens nicht übersteigen, denn auch unvorhersehbare Ausgaben müssen problemlos bezahlbar bleiben“, erklärt der Finanzierungsberater von Burak Dilek Immobilien und Finanzen.
Der Zins ist der Preis, den die Bank für das bereitgestellte Darlehen verlangt. Die Tilgung bezeichnet den Anteil der monatlichen Rate, mit dem die eigentliche Kreditschuld zurückgezahlt wird. Beide Bestandteile bestimmen gemeinsam die laufende finanzielle Belastung.
Finanzierungsvermittler Burak Dilek betont: „Wer seine finanzielle Belastungsgrenze falsch einschätzt, gefährdet die gesamte Hausfinanzierung.“ Zur Begleitung des Finanzierungsprozesses erklärt er außerdem: „Wir stehen unseren Kunden zur Seite, um Fehler wie diese zu vermeiden.“
Für eine erste finanzielle Orientierung bietet das Unternehmen auf seiner Website drei unterschiedliche Rechner an: den Finanzierungsrechner, den Zinsrechner und den Budgetrechner. Die Rechner können erste Anhaltspunkte zur möglichen Kredithöhe und zur monatlichen Belastung liefern. Eine individuelle Finanzierungsprüfung ersetzen sie jedoch nicht.

Wie viel Eigenkapital ist bei einer Hausfinanzierung sinnvoll?
Als Orientierung wird häufig empfohlen, mindestens 20 Prozent der Gesamtsumme für den Hauskauf aus Eigenkapital zu finanzieren. Die Höhe des eingebrachten Eigenkapitals kann die Konditionen eines Darlehens und damit auch den Zinssatz beeinflussen.
Burak Dilek erklärt dazu: „Wenn das Risiko für die Bank höher ist, da weniger Eigenkapital eingebracht wird, verlangt sie von den Kreditnehmern einen höheren Zinssatz, um diesen Nachteil auszugleichen.“
Zum Eigenkapital können unter anderem folgende Vermögenswerte gehören:
- Barvermögen
- Lebensversicherungen
- Ersparnisse auf Konten
- Bausparguthaben
- Immobilien
- Aktien, Investmentfonds und weitere Wertpapiere
Eine Hausfinanzierung in Bremen kann auch mit wenig Eigenkapital möglich sein. In diesem Fall fallen die Finanzierungssumme und häufig auch die laufende Belastung höher aus. Ein sicheres und ausreichendes Einkommen ist deshalb besonders wichtig.
Welche Kaufnebenkosten gehören zur Hausfinanzierung?
Bei der Planung einer Hausfinanzierung darf nicht allein der Kaufpreis der Immobilie betrachtet werden. Zusätzlich entstehen Kaufnebenkosten, die sich auf mehr als zehn Prozent der Kaufsumme summieren können.
Zu den typischen Kaufnebenkosten zählen:
- Notargebühren
- Grunderwerbsteuer
- Kosten für den Grundbucheintrag
- gegebenenfalls eine Maklercourtage
Diese Ausgaben sind von Beginn an in die Finanzierungsplanung einzubeziehen. Werden sie erst spät berücksichtigt, kann eine Finanzierungslücke entstehen.
Warum ist es sinnvoll, mehrere Finanzierungsangebote zu vergleichen?

Banken können für dasselbe Finanzierungsvorhaben unterschiedliche Konditionen anbieten. Unterschiede bestehen nicht nur beim Zinssatz, sondern beispielsweise auch bei der Tilgung, der Zinsbindung, möglichen Sondertilgungen und weiteren vertraglichen Regelungen.
Die Zinsbindung legt fest, wie lange der vereinbarte Darlehenszins unverändert bleibt. Eine kurze Zinsbindung kann zunächst günstig erscheinen, führt aber früher zu einer Anschlussfinanzierung. Deshalb muss die Entscheidung zur finanziellen Situation und zur persönlichen Planung passen.
Ein umfassender Angebotsvergleich kann helfen, die Unterschiede zwischen den Finanzierungsmodellen zu erkennen. Dieser Vergleich gehört zu den zentralen Aufgaben eines Finanzierungsvermittlers.
Was macht ein Finanzierungsvermittler?
Ein Finanzierungsvermittler unterstützt bei der Suche nach einem Darlehen, das zum Immobilienvorhaben und zur wirtschaftlichen Situation der Kreditnehmer passt. Dafür betrachtet er unter anderem das Einkommen, die laufenden Ausgaben, das Eigenkapital, die gewünschte monatliche Rate und den Finanzierungsbedarf.
Auf dieser Grundlage vergleicht der Vermittler die Angebote verschiedener Banken und Sparkassen. Dabei geht es nicht ausschließlich um einen möglichst niedrigen Zinssatz. Auch die Tilgung, die Dauer der Zinsbindung, mögliche Sondertilgungen, die Flexibilität des Darlehens und die langfristige finanzielle Tragbarkeit berücksichtigt er.
„Das, was uns Finanzierungsvermittler ausmacht, ist leicht zusammengefasst“, sagt Burak Dilek, Geschäftsführer des Unternehmens Burak Dilek Immobilien und Finanzen in Bremen. „Wir haben den gesamten Markt im Blick und vergleichen die Angebote von mehr als 700 Banken und Sparkassen für unsere Kunden, die in der gesamten Bundesrepublik ansässig sind. Und sie profitieren von unserem exzellenten Netzwerk zu den regionalen Kreditinstituten, bei denen wir für unsere Kunden gern auch Sonderkonditionen aushandeln.“

Ein Finanzierungsvermittler bereitet somit unterschiedliche Angebote verständlich auf und erläutert, welche Finanzierung zum jeweiligen Bau-, Kauf- oder Sanierungsvorhaben passen kann.
Was zeichnet Burak Dilek Immobilien und Finanzen aus?
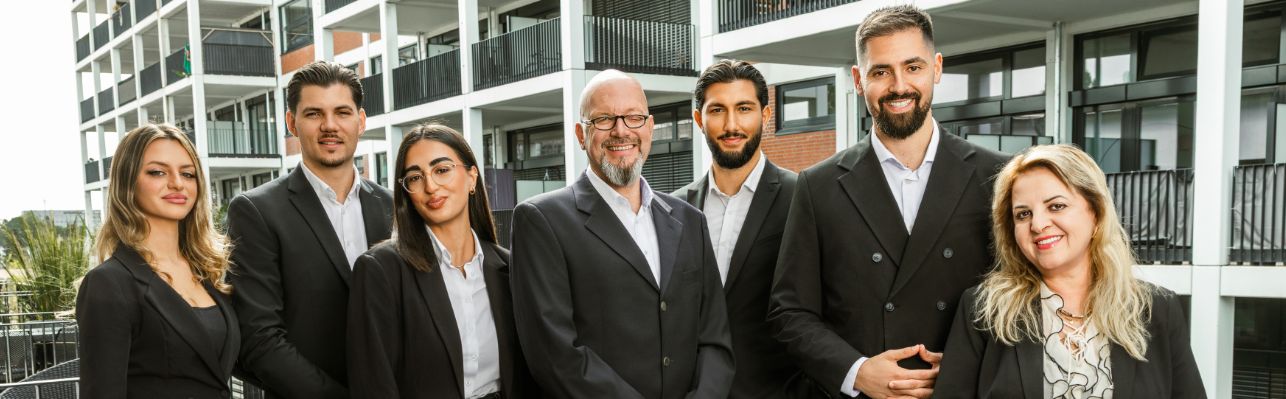
Bei Burak Dilek Immobilien und Finanzen profitieren Kunden von einem erfahrenen Team aus Spezialisten für Immobilien und Finanzen. Geschäftsführer Burak Dilek bringt als Bankkaufmann (IHK), geprüfter Immobilienmakler (IHK) und Bankfachwirt (IHK) nicht nur fundiertes Fachwissen mit, sondern auch umfassende Praxiserfahrung.
Auch die weiteren Berater im Team verfügen über langjährige Branchenkenntnisse – teils aus mehr als 30 Jahren Berufstätigkeit. So erhalten Kaufinteressenten eine kompetente, verlässliche und ganzheitliche Beratung rund um Finanzierung und Immobilien.
Die Verbindung von Immobilien- und Finanzierungswissen ermöglicht es, nicht nur einzelne Kreditkonditionen zu betrachten. Auch die Immobilie, der Kaufpreis, die Nebenkosten und die langfristige Belastbarkeit der Finanzierung können gemeinsam eingeordnet werden. Denn als Immobilienmakler in Bremen kennt das Unternehmen den lokalen Markt und begleitet Kunden auf Wunsch von der Objektsuche und Immobilienbewertung bis zur passenden Finanzierung – Makler und Finanzierung aus einer Hand.
Das Unternehmen hat seinen Sitz im neuen Tabakquartier in Bremen-Woltmershausen. Neben der Beratung vor Ort bietet Burak Dilek Immobilien und Finanzen auch eine vollständig digitale Beratung an.
Warum sollten Käufer jede Hausfinanzierung individuell planen?
Eine Hausfinanzierung muss zum konkreten Vorhaben und zur persönlichen finanziellen Situation passen. Ein Angebot mit einem niedrigen Zinssatz ist nicht automatisch die langfristig beste Lösung, wenn beispielsweise die monatliche Rate zu hoch, die Zinsbindung zu kurz oder das Darlehen zu unflexibel ist.
„Jedes Bau-, Kauf- und/oder Sanierungsvorhaben ist individuell“, betont Burak Dilek. „Jede Immobilie erfordert daher spezifische Überlegungen. Ein günstiger Kredit passt daher nicht immer – weil jeder Fall anders ist.“
Eine sorgfältig geplante Hausfinanzierung berücksichtigt deshalb nicht nur den aktuellen Immobilienkauf. Sie muss auch bei unerwarteten Ausgaben und veränderten Lebensumständen ausreichend finanzielle Stabilität bieten. Für ein persönliches Gespräch ist die Burak Dilek Immobilien und Finanzen GmbH unter 0421 / 39 91 39 21 und info@burak-dilek.de erreichbar.