Ein Finanzberater in Bremen begleitet nicht nur den Erwerb einer Immobilie. Auch nach dem Kauf können Finanzierungssituationen entstehen, die eine sorgfältige Planung erfordern. Dazu gehören Modernisierungen, energetische Sanierungen und die Finanzierung einer verbleibenden Restschuld nach dem Ende der Zinsbindung.
Burak Dilek Immobilien und Finanzen konzentriert sich auf Finanzierungen mit Immobilienbezug. Neben der klassischen Baufinanzierung zählen auch Anschlussfinanzierungen sowie Finanzierungslösungen für energetische Sanierungen, Umbauten und Renovierungen zum Portfolio des Bremer Unternehmens. Auch mögliche Fördermittel sind Teil der Finanzberatung.
Wann benötigen Immobilieneigentümer einen Finanzberater?

Modernisierungen und Sanierungen können schnell hohe Kosten verursachen. Neue Fenster, eine zeitgemäße Heiztechnik, ein modernes Bad oder Arbeiten an Dach und Fassade müssen deshalb frühzeitig und realistisch kalkuliert werden.
Ein Finanzberater hilft dabei, den Umfang des Vorhabens mit dem vorhandenen Eigenkapital, bestehenden Darlehen und einer dauerhaft tragbaren Monatsrate abzustimmen. Besonders bei umfangreichen Arbeiten ist es entscheidend, nicht nur die geplanten Maßnahmen, sondern auch mögliche Zusatzkosten im Blick zu behalten.
Wie wird der Kapitalbedarf für eine Modernisierung ermittelt?
Zu Beginn einer Modernisierung steht eine Bestandsaufnahme. Dabei sollten Eigentümer klären, welche Arbeiten notwendig sind und welche Maßnahmen vor allem den Wohnkomfort verbessern. Ein beschädigtes Dach besitzt beispielsweise eine andere Priorität als eine neue Küche. Für energetische Maßnahmen können zusätzlich technische Beratungen, Fachplanungen oder bestimmte Nachweise erforderlich sein.
Angebote von Handwerksbetrieben bilden dabei eine wichtige Grundlage für die Finanzierungsplanung. Sie erfassen jedoch nicht immer alle späteren Ausgaben. Weitere Kosten können beispielsweise durch Gutachten, Genehmigungen, Entsorgung, Gerüste oder unvorhergesehene Schäden entstehen.
Insbesondere bei älteren Gebäuden in Bremen stellen Fachbetriebe mitunter erst während der Arbeiten fest, dass es veraltete Leitungen, Feuchtigkeit oder beschädigte Bauteile gibt. Ein sinnvoller Finanzierungsplan berücksichtigt deshalb immer eine ausreichende Reserve. „Eine Modernisierungsfinanzierung sollte nicht nur die bekannten Handwerkerkosten abdecken“, erklärt Finanzberater Burak Dilek. „Ein zusätzlicher Puffer schützt Eigentümer vor finanziellen Engpässen, wenn während der Arbeiten weiterer Sanierungsbedarf entsteht.“
Welche Finanzierung passt zu dem geplanten Vorhaben?

Eine Modernisierungsfinanzierung kann energetische Sanierungen, Renovierungen und Umbauten abdecken. Welche Finanzierung die passende ist, hängt vom benötigten Betrag und von der individuellen finanziellen Situation ab. Bei kleineren Vorhaben kommt eventuell ein Darlehen ohne zusätzliche Grundschuld infrage. Größere Investitionen können hingegen eine grundbuchlich abgesicherte Finanzierung erfordern.
Auch der aktuelle Immobilienwert, vorhandene Darlehen, das Einkommen und das verfügbare Eigenkapital beeinflussen die Konditionen. Ein Finanzberater wie Burak Dilek kann diese Faktoren zu einem Finanzierungskonzept zusammenführen, das zum Umfang der geplanten Arbeiten passt und die individuellen Gegebenheiten berücksichtigt. Weil das Unternehmen zugleich als Immobilienmakler in Bremen tätig ist, lässt sich der aktuelle Marktwert der Immobilie realistisch einschätzen – eine wichtige Grundlage für die Beleihung und die Höhe einer Modernisierungsfinanzierung.
Denn eine alleinige Betrachtung der Monatsrate reicht als Entscheidungsgrundlage nicht aus. Ebenso wichtig sind die Laufzeit, die Gesamtzinskosten, die Sondertilgungsrechte sowie flexible Tilgungsmöglichkeiten. Eine niedrige Rate entlastet zwar zunächst das Haushaltsbudget, kann jedoch die Laufzeit und somit die Gesamtkosten erhöhen.
Energetische Sanierung und Fördermittel: Wie können Finanzberater unterstützen?
Energetische Modernisierungen können den Energiebedarf eines Gebäudes senken und den Wohnkomfort erhöhen. Typische Maßnahmen sind die Fassadendämmung, der Einbau neuer Fenster, die Modernisierung der Heiztechnik oder eine umfassende Sanierung des Gebäudes.
Förderprogramme können die Finanzierung sinnvoll ergänzen. Die jeweiligen Voraussetzungen richten sich unter anderem nach der jeweiligen Maßnahme, dem angestrebten energetischen Standard und dem Zeitpunkt der Antragstellung. Das Team von Burak Dilek Immobilien und Finanzen in Bremen kennt sich mit den unterschiedlichen Anbietern aus. Die Experten lassen dabei Programme wie die KfW-Förderung in ihr Finanzierungskonzept einfließen.
Eigentümer sollten dabei Fördermöglichkeiten bereits während der ersten Planungsphase prüfen. Manche Programme verlangen, dass der Antrag gestellt wird, bevor ein Unternehmen mit den Arbeiten beginnt oder ein verbindlicher Auftrag zustande kommt. Auch ein Energieeffizienz-Experte kann bei bestimmten Maßnahmen eine wichtige Rolle übernehmen. „Fördermittel gehören bereits in die erste Finanzierungsplanung“, betont Finanzberater Burak Dilek. „Eine zu späte Prüfung kann dazu führen, dass Eigentümer mögliche Zuschüsse oder günstige Förderdarlehen nicht mehr nutzen können.“
Wann erfolgt die Vorbereitung für eine Anschlussfinanzierung?

Viele Eigentümer haben ihr ursprüngliches Immobiliendarlehen nach zehn, 15 oder 20 Jahren noch nicht vollständig zurückgezahlt. Für die dann noch bestehende Restschuld benötigen sie nach dem Ende der Zinsbindung eine Anschlussfinanzierung.
Häufig wurde die Immobilie damals zu sehr niedrigen Zinsen finanziert. Endet die Zinsbindung heute, fällt die Anschlussfinanzierung oft spürbar teurer aus – die Monatsrate kann deutlich steigen. Für manche Haushalte wird sie dadurch zur echten Belastung. Wer die Restschuld und die künftige Rate früh kennt, kann rechtzeitig gegensteuern: mit höherer Tilgung, einem Forward-Darlehen oder einem Bankenvergleich.
Zunächst kann das Angebot für die Anschlussfinanzierung der bisherigen Bank geprüft werden. Ein Vergleich weiterer Finanzierungsmöglichkeiten schafft jedoch eine breitere Entscheidungsgrundlage. Dabei zählen nicht nur die angebotenen Zinsen, sondern auch die künftige Tilgung, die Länge der neuen Zinsbindung und mögliche Sondertilgungsrechte. Die Finanzberater von Burak Dilek Immobilien und Finanzen begleiten Eigentümer in Bremen bei der Planung einer Anschlussfinanzierung, wenn die bestehende Zinsbindung ausläuft.
Eine frühzeitige Planung schafft Zeit für die Prüfung der verschiedenen Möglichkeiten. Sie zeigt außerdem, welche Auswirkungen eine höhere Tilgung oder eine Sonderzahlung auf die verbleibende Restschuld hat. „Eigentümer sollten eine Anschlussfinanzierung nicht erst kurz vor dem Ende der Zinsbindung prüfen. Ein früher Vergleich schafft Entscheidungsspielraum und erleichtert eine langfristig tragbare Planung“, erklärt Finanzberater Burak Dilek. Und falls die Anschlussfinanzierung dauerhaft nicht mehr tragbar ist, kann das Unternehmen als Immobilienmakler auch Alternativen aufzeigen – bis hin zum Verkauf der Immobilie zu einem realistischen Marktpreis.
Wie lässt sich eine dauerhaft tragbare Finanzierung erreichen?
Ein Finanzberater betrachtet bei einer sorgfältigen Finanzierungsplanung nicht nur die gewünschte Maßnahme. Er berücksichtigt die persönliche Situation im Hinblick auf das Einkommen, vorhandene Rücklagen, bestehende Kredite und absehbare zukünftige Ausgaben.
Modernisierungs- und Sanierungsfinanzierungen können dazu beitragen, ältere Gebäude zu erhalten, energetisch zu verbessern und an neue Lebenssituationen anzupassen. Ein barrierearmer Umbau kann beispielsweise einen langen Verbleib im eigenen Zuhause ermöglichen. Reparaturen an Dach oder Fassade schützen die Bausubstanz und erhalten den Wert der Immobilie.
Ausschlaggebend ist, dass die monatliche Belastung auch langfristig tragbar bleibt. Daher sollten Finanzberater die Finanzierungssumme, Tilgung, Laufzeit und Reserve gemeinsam in die Betrachtung einfließen lassen.
Kontakt zu einem Finanzberater in Bremen
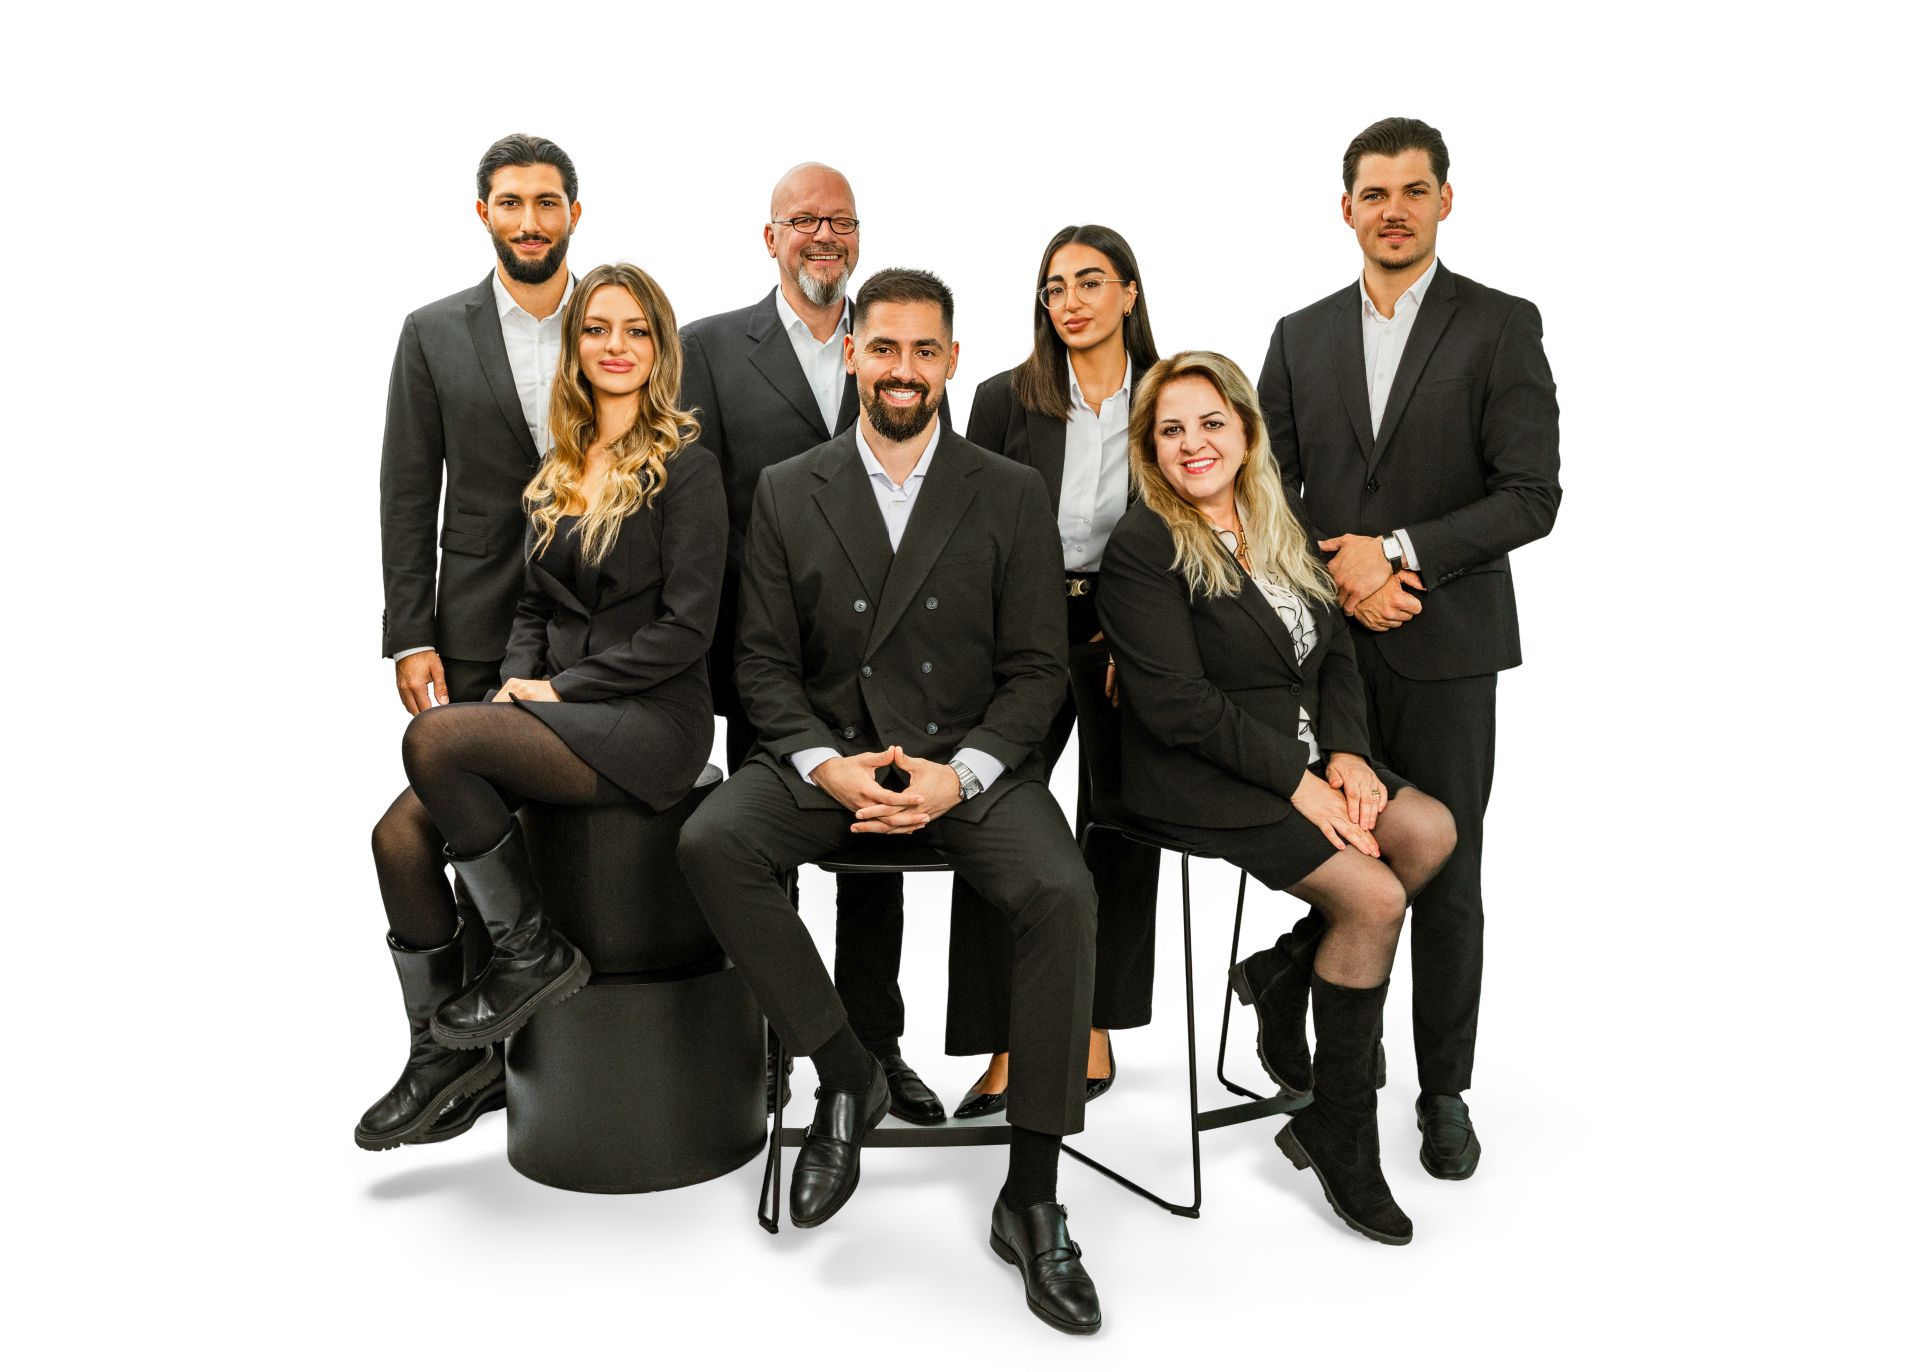
Die Burak Dilek Immobilien und Finanzen GmbH berät in Bremen zu Finanzierungslösungen rund um die Immobilie – von Modernisierung, energetischer Sanierung, Umbau und Renovierung bis zur Anschlussfinanzierung. Als Immobilienmakler und Finanzierungsspezialist aus einer Hand begleitet das Unternehmen zudem Kauf, Verkauf und Bewertung von Immobilien. Kunden profitieren dabei von einem erfahrenen Team aus Spezialisten für Immobilien und Finanzen.
Geschäftsführer Burak Dilek bringt als Bankkaufmann (IHK), geprüfter Immobilienmakler (IHK) und Bankfachwirt (IHK) ein fundiertes Fachwissen und umfassende Praxiserfahrung mit. Auch das Team von Burak Dilek Immobilien und Finanzen verfügt über langjährige Branchenkenntnisse – teils aus mehr als 30 Jahren Berufstätigkeit. So gewährleisten die Berater, dass Kaufinteressenten und Eigentümer eine kompetente, verlässliche und ganzheitliche Beratung rund um die Finanzierung erhalten.
Die Burak Dilek Immobilien und Finanzen GmbH hat ihren Sitz Am Tabakquartier 50, Loft 15, 28197 Bremen. Geschäftsführer Burak Dilek und sein Team sind unter der Telefonnummer 0421 / 39 91 39 21 und über die E-Mail-Adresse info@burak-dilek.de erreichbar.